C’EST EMBÊTANT DE VOUS LIRE.
Il y a des jours où l’on préfère se taire. Aujourd’hui, je vais me faire violence. Je vais vous donner un petit cours sur la finance transactionnelle et volatile.
Ce cours sera un cours d’adulte, pour des gens qui commentent sans connaissance.
Ne me dites surtout pas merci. Je sais que ce n’est pas votre faute. On ne peut pas donner ce qu’on n’a pas reçu, et vous n’avez jamais reçu le savoir nécessaire. Ceux qui devaient vous le donner préféraient vous faire réciter des concepts vides et inapplicables.
Un point important : je ne vais pas vous répondre un par un. Ce serait épuisant, surtout, comme chacun le sait, on ne vide pas la mer avec une cuillère. Vous aurez donc une réponse unique, en bloc monolithe. Un bloc, comme les pierres des pyramides : on ne le discute pas, lisez surtout, sauvegardez ceci : il vous servira un jour.
Et comme une bonne partie de ceux qui me lisent ne s’y connaissent pas dans le domaine (l’intermédiation financière), je vais l’expliquer si simplement qu’un enfant de CM2 comprendra.
LE DÉCOR
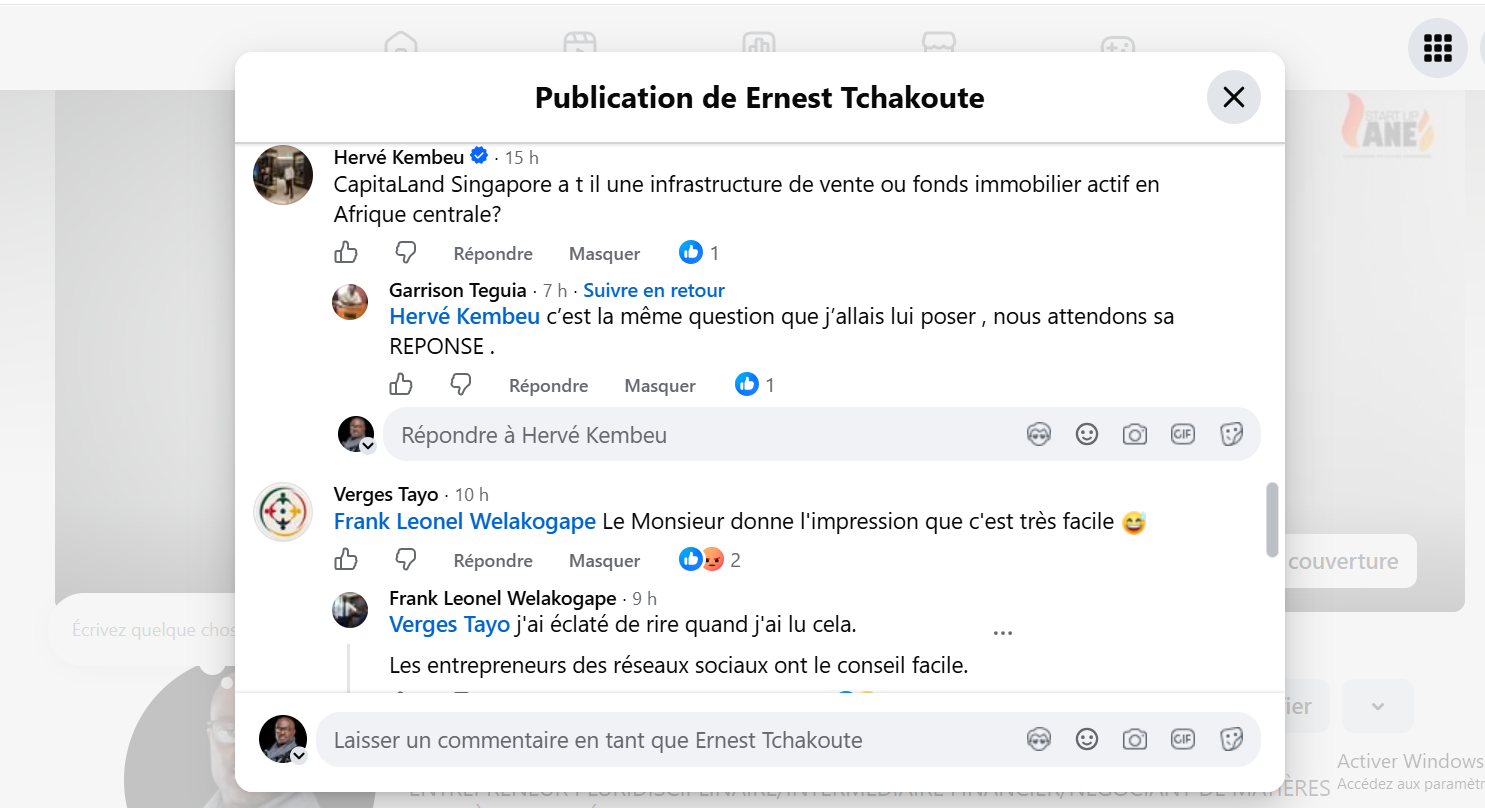
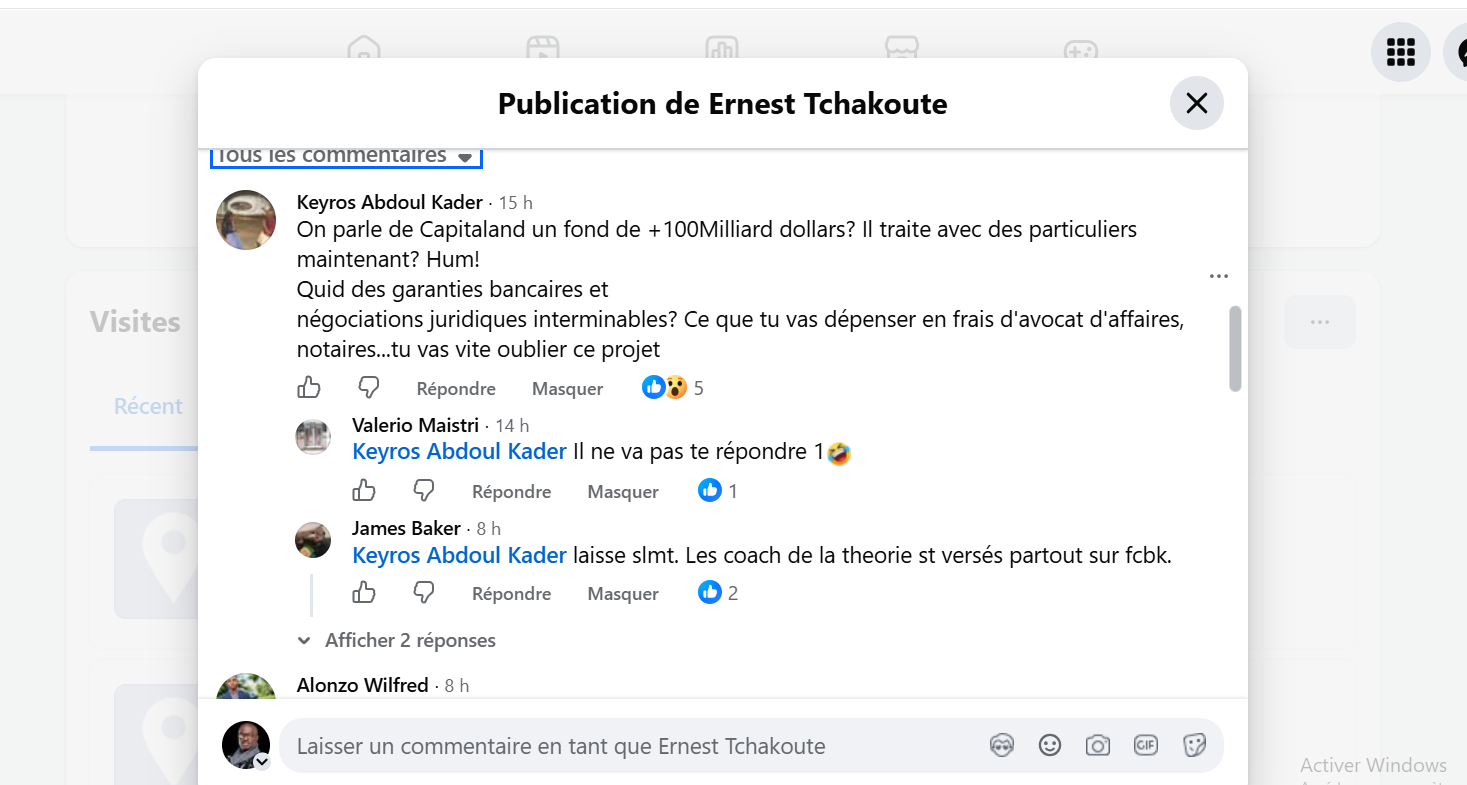
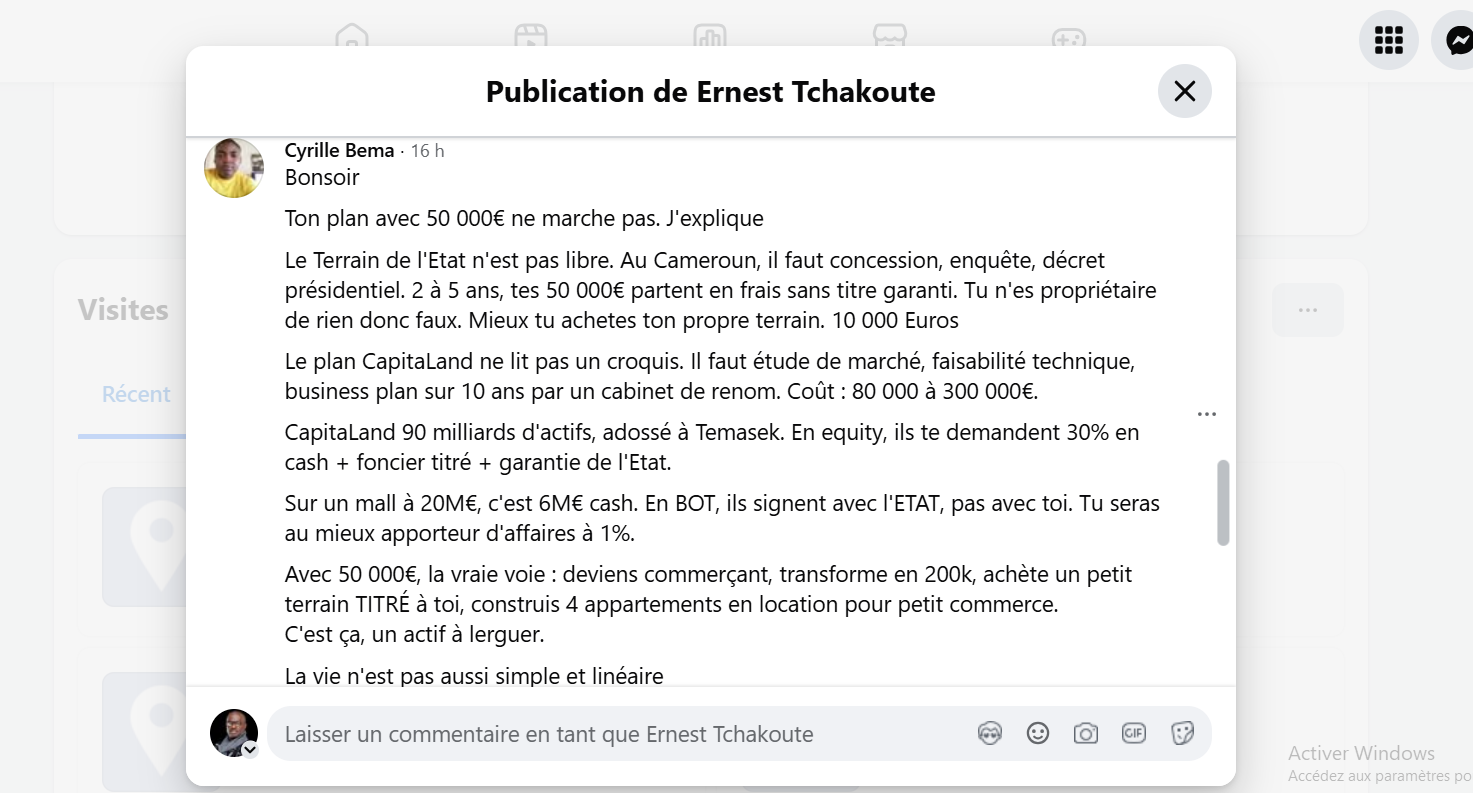
Pour ceux qui ne sont pas au fait, je vais poser le décor. Dans un statut, je disais ceci : tu as 50 000 € d’économies. Au lieu d’aller en Chine t’improviser commerçant, il te suffit de trouver un terrain relevant du domaine de l’État, d’élaborer un projet immobilier ou de supermarché, puis de le soumettre à CapitalLand à Singapour. Ils viendront réaliser le projet en EQUITY ou en BOT, et tu léguerais ainsi une entreprise à tes descendants, sans effort. 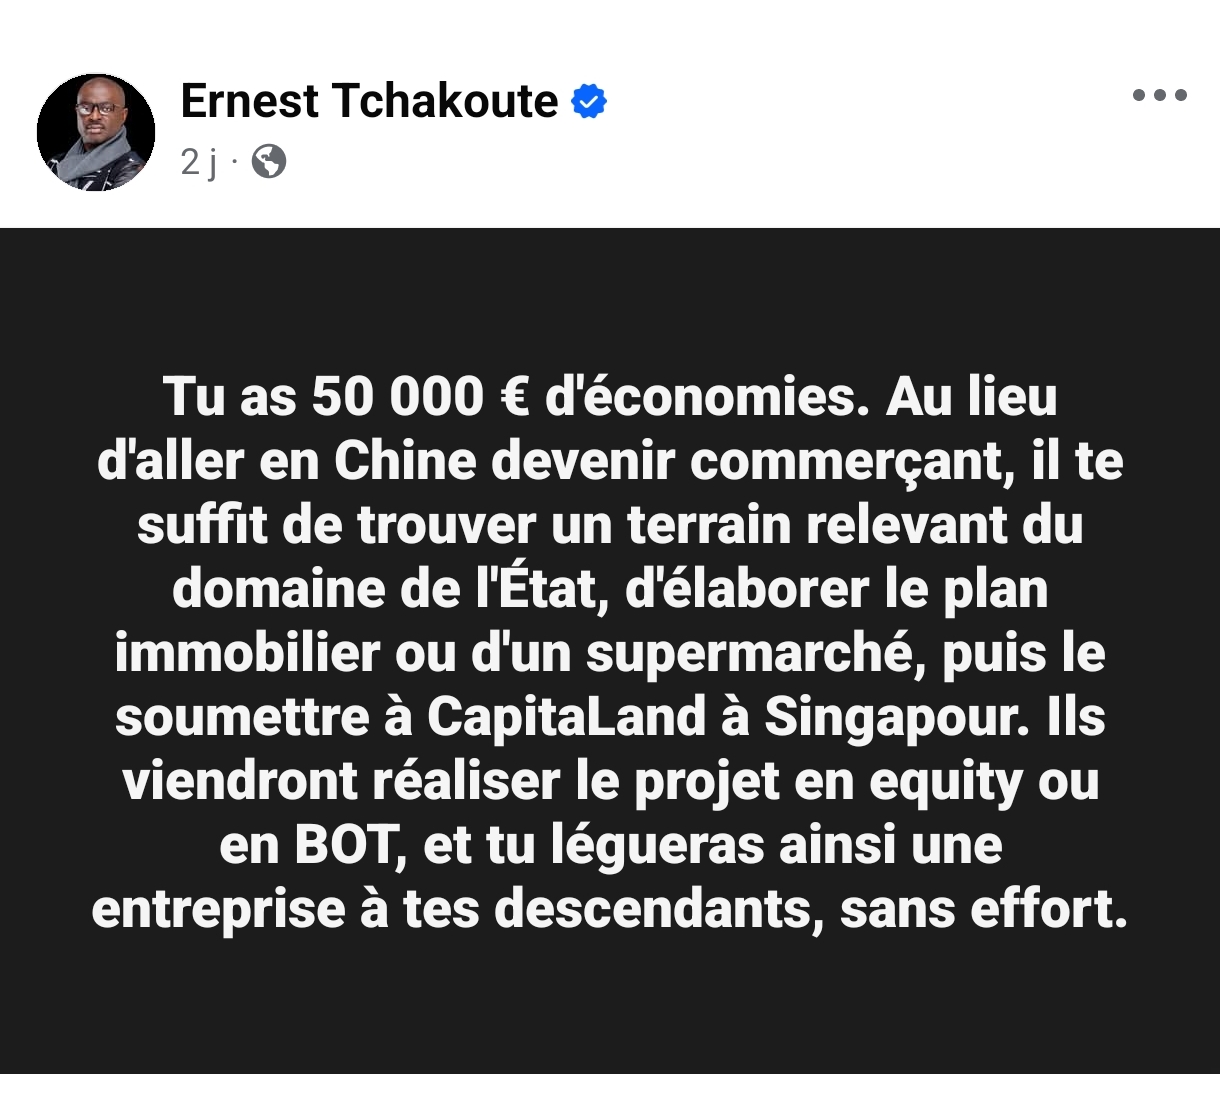
LAKE TURKANA : QUAND UN SIMPLE PÊCHEUR DONNE UNE CLAQUE À TOUS LES EXPERTS DU PAYS.
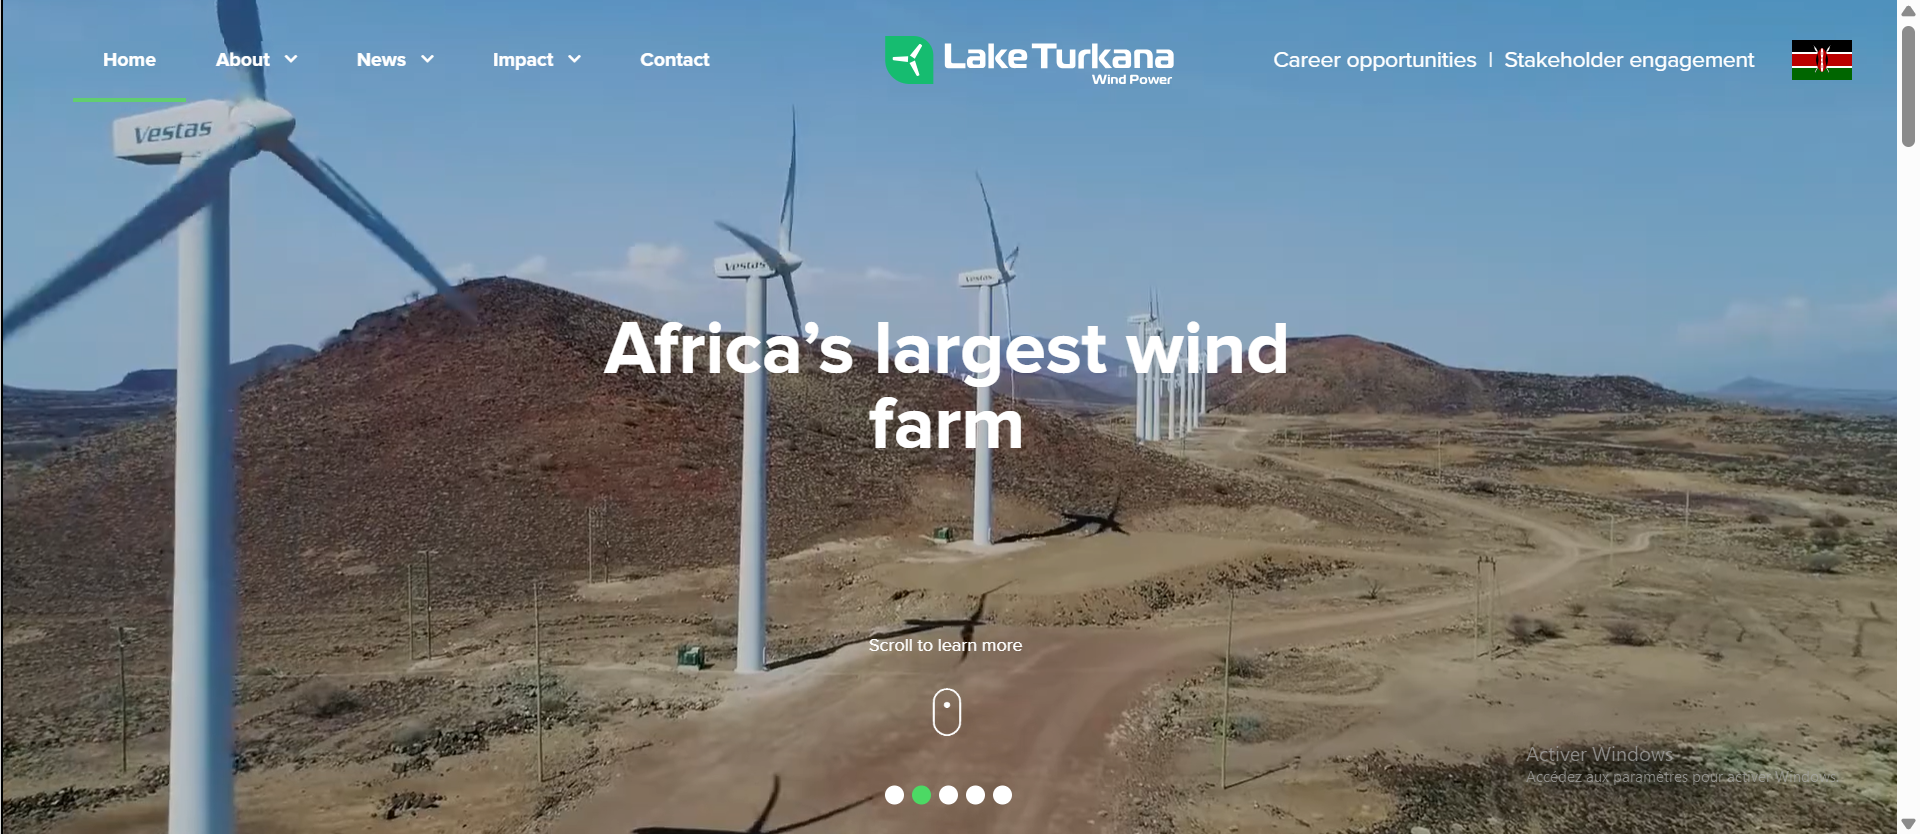
L’histoire de ce projet est aussi improbable que sa localisation.
Tout commencera par une passion pour la pêche. Mais ce qui semblait n’être qu’un simple loisir finira par faire naître une idée que beaucoup jugeront complètement folle.
Au milieu des années 1990, Carlo Van Wageningen, un Néerlandais installé au Kenya, avait pour habitude d’aller camper près du lac Turkana. Il aimait ses eaux poissonneuses, mais il y avait autre chose qui attirait son attention : le vent. Un vent d’une puissance exceptionnelle, qui soufflait sans relâche sur cette région.
À chaque retour à Nairobi, il ne pouvait s’empêcher d’en parler. Il racontait cette force invisible qui balayait le lac et revenait sans cesse sur la même idée auprès de son compatriote Willem Dolleman : « Imagine ce que nous pourrions construire là-bas avec un vent pareil. Pourquoi ne pas y développer une ferme éolienne ? »
Une simple idée d’un pêcheur. Pendant ce temps, les experts sont dans des conférences, dans des discours vides à n’en point finir.
Pour son compatriote Willem Dolleman, l’idée paraissait insensée.
À cette époque, les premières fermes éoliennes commençaient à peine à se développer en Europe, et elles étaient en plus soutenues par d’importantes subventions.
Et voilà que Carlo, un simple pêcheur, voulait implanter un tel projet au bord d’un lac isolé du Kenya !
Quelle que soit la personne à qui on raconte cette histoire, elle dira qu’une idée pareille est impossible, tout comme ces personnes qui ont trouvé que l’idée que j’émettais pour un investissement de 50 000 € était impossible. Lisez la suite.
Ce qui ressemblait à une folie aux yeux de certains était pourtant le début d’une opportunité extraordinaire qui changera l’histoire de tout un pays.
Tout commence en 2005. Des discussions s’ouvrent avec le gouvernement kényan pour installer des éoliennes près du lac Turkana, dans le nord du pays.
Cette même année, Carlo van Wageningen, le pêcheur néerlandais, principal initiateur et force motrice du projet, son compatriote Willem Dolleman et Chris Staubo vont immédiatement créer une entreprise néerlandaise, la KP&P Africa B.V., une holding qui par la suite détiendra l’entreprise kenyane.
Ensuite, en 2006, ils vont créer la société fille SPV au nom de Lake Turkana Wind Power Limited (LTWP) (on comprend que, dès le début, ils ont pensé à l’optimisation fiscale). Cette entreprise va s’associer à Aldwych International, co-développeur du projet, et à la société Vestas, leader mondial de l’énergie éolienne (partenaire technique).
Viennent ensuite trois institutions financières de développement (Norfund, Finnfund et IFU), ainsi que d’autres partenaires privés (ils ajoutent des partenaires financiers dans le projet).
Une fois ces entreprises créées, un protocole d’accord sera signé avec Kenya Power en avril 2008.
Immédiatement après, les permis fonciers suivront en mars 2009. Vous voyez le rythme ? Quatre ans de papiers, et pas une éolienne n’est construite.
Il faut attendre octobre 2014 pour que la construction démarre.
Voici un autre détail qui vaut son pesant d’or : en 2012, la Banque mondiale s’était retirée du projet, estimant que la production pourrait dépasser la demande. Pourtant, le financement avait été bouclé, sous la direction de la Banque africaine de développement.
Je ne dis rien : cherchez l’erreur.
Début 2017, les 365 éoliennes sont installées. Le parc est prêt. Et le courant ? Il ne passe pas. La ligne de transport censée l’amener au réseau national ne sera raccordée que le 24 septembre 2018. Elle sera inaugurée le 19 juillet 2019 par le président Uhuru Kenyatta.
Quatorze ans après les premières discussions.
Il faut noter que les entreprises financières et les différents partenaires ont tenu au projet et l’ont financé sans aucune vraie garantie de l’État, sur une simple lettre de soutien du ministère des Finances qui a été acceptée par les prêteurs.
Et l’entreprise Kenya Power garantira d’acheter toute l’électricité produite, à prix fixe, pendant 20 ans, même si elle n’en a pas besoin.
L’État kényan couvrira les coûts si Kenya Power ne peut pas payer, et il assumera les retards d’origine politique.
Pour rendre le projet plus fiable, la Banque africaine de développement ajoutera une garantie partielle de risque, jusqu’à 20 millions d’euros.
Investissement : le devis de ce projet était de l’ordre de 680 millions de dollars EU et comprenait le coût de la ligne à haute tension envisagée entre le lac Turkana et la sous-station de Suswa, près de Nairobi, ainsi que le coût de la remise en état de 200 km de routes et de divers ponts. Ceci constituait l’un des plus grands investissements privés de l’histoire du Kenya.
Vous pouvez comprendre que le pêcheur néerlandais Carlo Van Wageningen n’avait pas des centaines de millions pour financer le projet, mais des idées et l’audace pour venir nous donner l’électricité en Afrique.
On n’a pas financé les éoliennes. On a financé des garanties.
Des histoires de ce genre, je peux vous en donner des centaines. Le sujet n’étant pas ces histoires, revenons à l’objet principal de notre texte.
LES TERMES
Pour ceux qui ne comprennent pas les termes, l’objectif est d’identifier un espace bien positionné, qui relève du domaine de l’État, et d’élaborer un projet simple. Au mieux, on s’approche de certains États qui ont des projets quinquennaux.
L’EQUITY
L’EQUITY, c’est quand un financier met de l’argent dans ton projet et, en échange, devient associé. Il ne te prête pas de l’argent, il achète une part du projet. Vous créez ensemble une société. Lui apporte l’argent, toi tu apportes l’idée, le terrain, le dossier. La part de chacun se négocie.
Quand le projet gagne de l’argent, chacun touche selon sa part. Le financier récupère son investissement et ses bénéfices au fil des années. Et si le projet ne marche pas, il perd sa mise avec toi : c’est ça, le risque partagé. Plus tard, tu peux racheter sa part si l’accord le prévoit, et le projet devient entièrement à toi.
Un exemple simple : tu as un terrain et un projet d’hôtel, mais pas l’argent pour construire. Un financier arrive, paie la construction, et vous devenez associés dans la société de l’hôtel. L’hôtel fonctionne, chacun reçoit sa part des bénéfices. Tu restes propriétaire de ta part, et tu peux la transmettre à tes enfants. C’est ce que nos frères devraient faire, au lieu de vendre les terrains des familles, qui finissent parfois en conflits.
Le BOT
Le BOT veut dire Build, Operate and Transfer : construire, exploiter, transférer. C’est un contrat que l’État signe le plus souvent avec un investisseur. L’investisseur construit l’ouvrage avec son propre argent. Ensuite, il l’exploite pendant la durée prévue au contrat, et se rembourse grâce aux revenus : les péages d’une route, les loyers d’un marché, les chambres d’un hôtel. À la fin de la période, il s’en va et rend le projet à l’État, en bon état.
Autrement dit, l’État obtient une infrastructure sans sortir d’argent au départ. L’investisseur, lui, est payé par l’exploitation. Et c’est l’État qui reste le propriétaire final.
La différence entre les deux. Avec l’EQUITY, tu deviens associé et le projet peut rester à toi. Avec le BOT, l’investisseur exploite pour un temps limité, puis l’ouvrage retourne à l’État.
Deux types d’intermédiaires financiers
Cela dit, il faut savoir qu’il existe deux types de financiers, ou d’intermédiaires financiers.
Les premiers sont des intermédiaires de marché. Ce sont des gens qui ont des agréments pour investir l’argent des autres sur les marchés ou à la Bourse. La Bourse, c’est l’endroit où l’on place l’argent des gens qui ont trop d’argent et pas de projet, voire aucune idée pour le faire fructifier.
Ils le mettent à la disposition des intermédiaires de marché, qui utilisent en réalité les mêmes méthodes que tous les boursiers du monde : une sorte de dogme dont il est impossible de sortir pour penser mieux ou différemment. À mes yeux, ce ne sont que des coquilles vides, des gens inutiles pour nos économies, parce qu’ils ne comprennent rien à rien.
Les seconds sont des intermédiaires de l’économie réelle, là où les gens ont beaucoup de projets et pas d’argent. C’est là qu’il faut une forte expertise de terrain et des stratégies dignes des films d’espionnage à la James Bond, pour élaborer des projets et des ingénieries financières complexes. Il s’agit de lever des fonds auprès de ceux qui ont de l’épargne, et de financer les projets de ceux qui ont des idées mais pas d’argent.
C’est justement cette deuxième compétence qui manque aux premiers. Pour justifier leur salaire et les commissions exorbitantes qu’ils reçoivent, et surtout pour ne pas perdre la face devant des clients qui les prennent pour des experts de très haut vol, ils sont obligés de vouloir discréditer mes dires, maladroitement.
Un exemple parmi d’autres
Dans un texte précédent, j’expliquais comment un jeune étudiant indien apporte plus de valeur à l’Inde qu’un enseignant d’université de notre pays. Je prenais l’exemple d’un politicien camerounais (qui voulait être président du Cameroun) qui se prenait en photo avec quelques tubercules de manioc, en scandant le slogan « La terre ne ment pas ». Une façon d’abrutir la jeunesse. Pourtant, sa fille est médecin comme lui, et elle a épousé le fils d’un avocat, lui-même fils d’avocat. Mais il faut maintenir le bas peuple dans l’ignorance. Lire le texte ici https://www.startupane.com/en-occident-un-etudiant-indien-avec-bac2-rapporte-plus-a-linde-quun-africain-avec-bac7/
Pour rappel, nous sommes l’entreprise leader dans le négoce de matières premières et en intermédiation financière. Nous sommes présents au Cameroun, à Singapour, à l’île Maurice et à Abidjan.
À la fin de la lecture, ce que vous devez retenir, c’est que ce cas n’est qu’un exemple parmi tant d’autres.
CAS DE LA CÔTE D’IVOIRE
En Côte d’Ivoire, le gouvernement a mis sur pied des mesures d’incitation fiscales et foncières pour les investisseurs, via leurs codes des investissements et leurs zones industrielles ou économiques spéciales. Les conditions varient selon le régime, le montant et les emplois créés. Les entreprises qui s’installent dans les zones réservées du domaine de l’État ou dans les zones industrielles peuvent obtenir jusqu’à 10 000 m² gratuitement, selon la taille du projet, et sont exonérées d’impôt jusqu’à 15 ans pour certaines d’entre elles. Même chose au Bénin et au Burkina Faso.
Au Cameroun, le PAK (Port Autonome de Kribi) a inauguré un projet semblable il y a quelques mois.
LE PLAN CAPITALLAND
Que ceux qui lisent retiennent que c’est une leçon : une ingénierie financière que je facture au moins 20 000 € au client.
Comment dépenser moins de 20 000 € pour obtenir un financement de plus de 100 milliards auprès de CapitalLand ?
Commencez par comprendre que rien ne vous oblige à aller directement à la direction à Singapour : tout à côté de nous, au Ghana, vous avez l’une de leurs filiales en Afrique, au nom de The Ascott Limited (filiale du groupe singapourien CapitaLand).
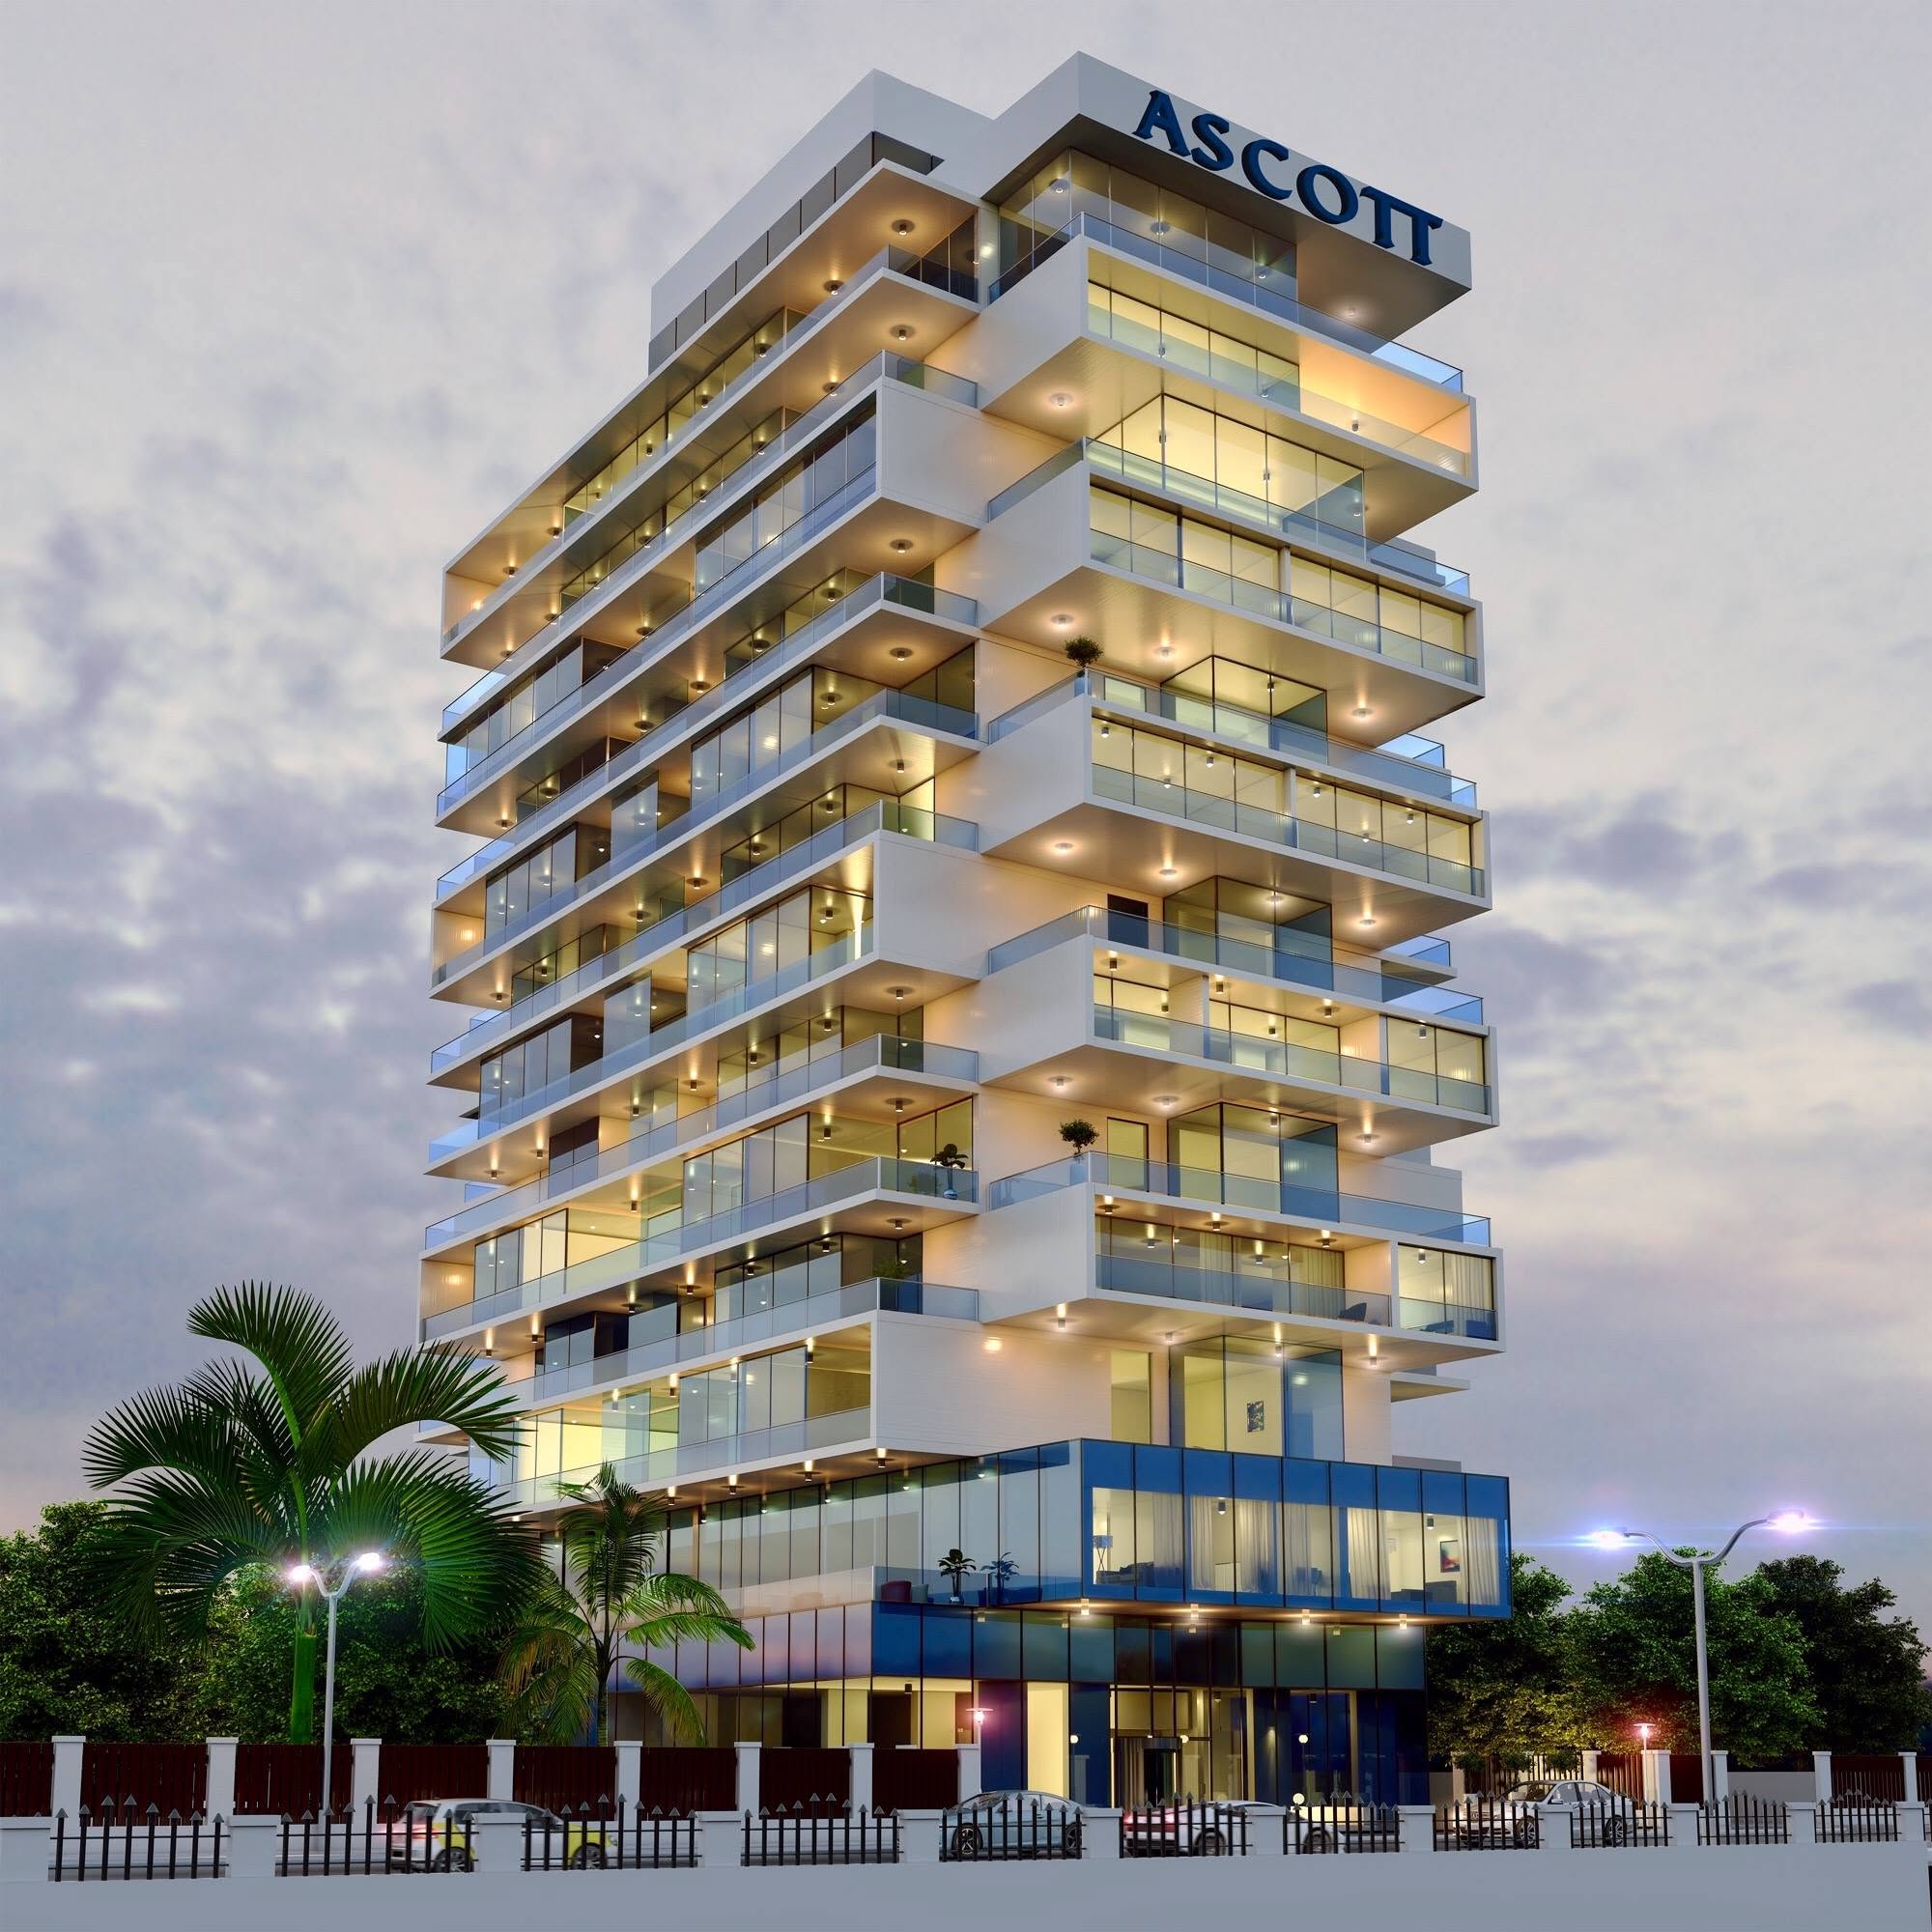
Pour information, The Ascott Limited investit dans le secteur de l’hébergement et des résidences hôtelières. Au Ghana, elle gère des infrastructures haut de gamme destinées aux voyageurs d’affaires et de loisirs, notamment la prestigieuse résidence Ascott 1 Oxford Street, située dans le quartier branché et commercial d’Osu, ainsi que la Kwarleyz Residence. Voir les images.
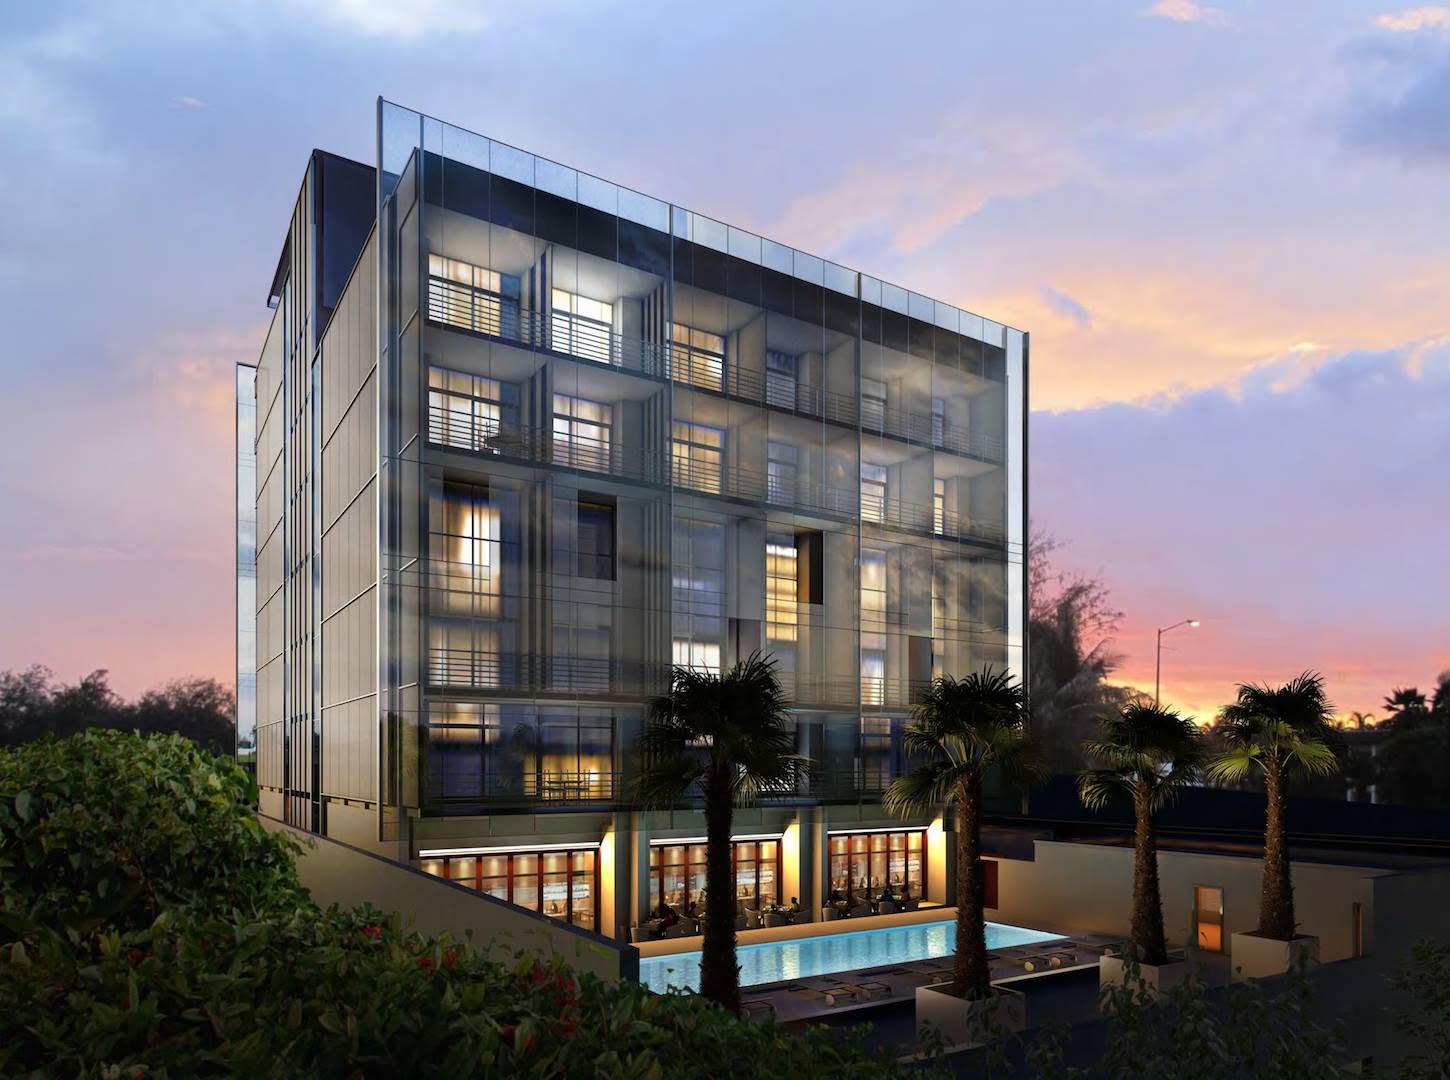
Maintenant, quand j’ai fini de démonter l’argument farfelu selon lequel CapitalLand n’investit pas en Afrique, vous comprenez que la filiale est le bras armé.
Première erreur : aller voir la banque avec une idée. La banque ne finance pas une idée. Elle finance un dossier. Et un dossier, ça coûte. Études, plan technique, projections. Beaucoup de porteurs s’arrêtent là. Ils n’ont même pas de quoi payer l’étude.
Pour financer votre projet et éviter le piège de la banque, vous devez commencer par scinder les acteurs en cinq :
- L’intermédiaire financier, qui étudie, assemble et met sur pied une ingénierie financière, et défend le dossier (c’est notre rôle).
- Une assurance d’investissement, qui couvre les risques.
- Un partenaire technique, qui assure la réalisation du projet.
- Un provider d’un instrument financier (SBLC, IAT).
- Un partenaire financier, par exemple une filiale de CapitalLand en Afrique du Sud, à l’île Maurice ou aux Seychelles ou directement avec The Ascott Limited au Ghana.
VOICI COMMENT ÇA MARCHE.
L’intermédiaire financier se place au milieu. Autour de lui, quatre partenaires. Chacun son rôle, surtout ne pas les mélanger.
Le partenaire technique. Lui, il connaît le métier. Il dit ce qui est faisable sur le terrain, avec quels équipements, en combien de temps. On lui propose le projet, et il apporte ses annotations et son dimensionnement.
L’assureur spécialisé. Pas n’importe lequel : celui du secteur où le projet va se faire. Il connaît les risques de cette activité mieux que n’importe quelle banque généraliste.
La caution financière : c’est celui qui émet un instrument financier (SBLC)
Le partenaire financier. Celui qui met l’argent, ou qui sait où le trouver.
Et au centre de tout, l’étude du projet. Tout part de là. Voici comment on la construit :
- Planifier le projet, le concevoir et le mettre sur papier. Voir un cabinet d’architecture pour l’élaboration d’un plan en fonction de votre vision et de la nature du projet.
- La première démarche administrative. Avoir un site. Vous devez avant tout démontrer l’impact économique de votre projet dans la société par exemple, démontrer que le projet recrutera des jeunes (lutte contre le chômage). Dans ce cas, vous allez à la SOGEDI (Société de Gestion et de Développement des Infrastructures Industrielles) : c’est l’organisme étatique chargé d’aménager et de distribuer les parcelles situées dans les zones industrielles officielles (comme Akoupé-Zeudji, PK24, San Pedro, Bouaké). C’est également auprès de la SOGEDI que vous pouvez vérifier la disponibilité des terrains viabilisés pour les entreprises. Ceci existe dans tous les pays au monde.
- Calcul du prix de revient total. Ici, la méthode simple pour une estimation rapide du projet consiste à calculer au mètre carré : surface construite × coût moyen au m² d’un projet comparable, dans la même zone et de même standing. C’est la méthode du début, quand le projet n’existe qu’en idée. Elle donne un ordre de grandeur.
- Calculer le BFR et sa variation. Le BFR (Besoin en Fonds de Roulement) est le montant nécessaire en permanence à une entreprise pour couvrir les décalages de trésorerie entre ses dépenses d’exploitation (achats fournisseurs, stocks) et ses recettes (ventes clients).
- Déterminer le CMPC. Le CMPC (Coût Moyen Pondéré du Capital), c’est le taux de rendement minimal qu’une entreprise doit s’imposer pour satisfaire ses apporteurs de capitaux, actionnaires et créanciers. On le calcule en faisant la moyenne pondérée du coût des capitaux propres (l’exigence des actionnaires utile pour l’assurance et le financier) et du coût de la dette financière nette après impôts. Voir la formule en pièce jointe.
- Calculer la valeur terminale. C’est la valeur estimée de l’entreprise au-delà de la période de prévision explicite, généralement 5 ou 10 ans. Elle représente tous les flux de trésorerie futurs, jusqu’à l’infini.
- Calculer les DCF. Les DCF (Discounted Cash Flows, ou flux de trésorerie actualisés) ramènent un flux futur à sa valeur d’aujourd’hui. Un euro futur vaut moins qu’un euro d’aujourd’hui, à cause du risque et du temps. On applique donc le taux d’actualisation (le CMPC) aux FCF prévisionnels et à la valeur terminale.
- Déduire la valeur de l’entreprise. C’est la somme de la valeur actuelle de tous les FCF prévisionnels et de la valeur terminale. Elle représente la valeur économique globale de l’outil de production, indépendamment de la façon dont il est financé.
————— —————————————
LE SECRET POUR FAIRE CES ÉTUDES À MOINDRE COÛT SANS PASSER PAR DES CABINETS.
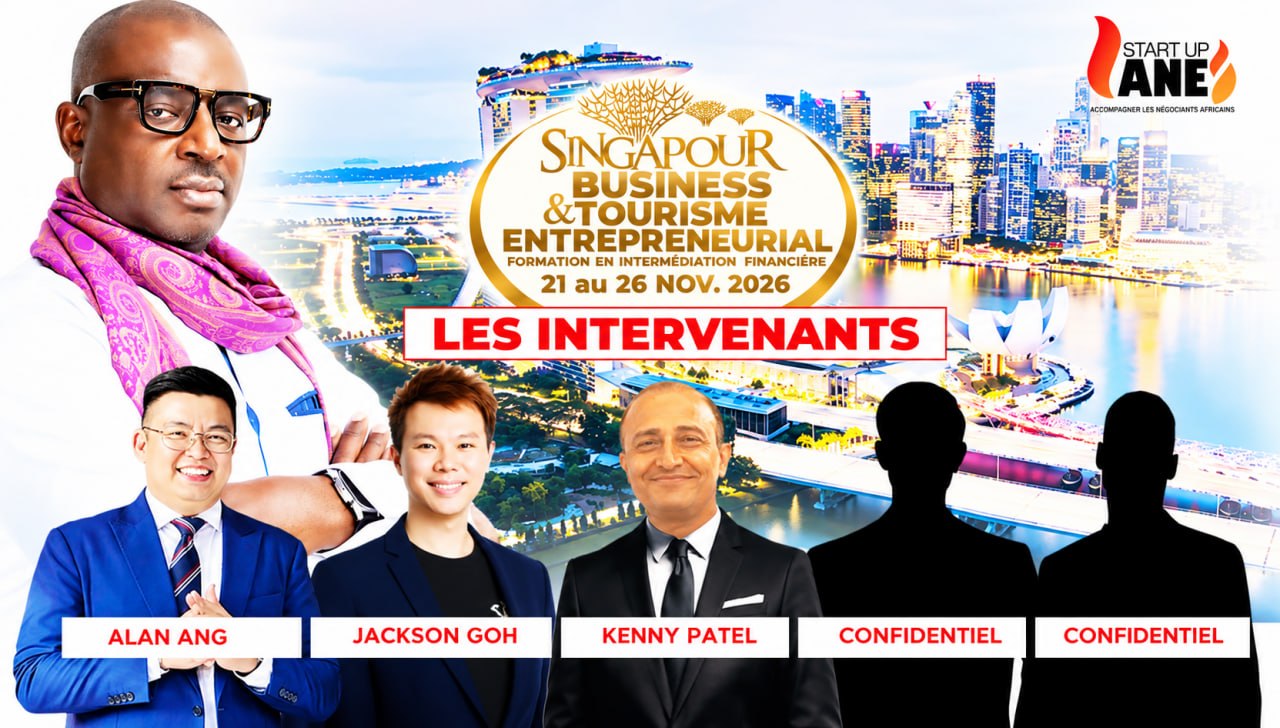
Cette partie est réservée aux apprenants qui seront avec nous à Singapour du 21 au 26 novembre 2026 dans le cadre de notre business et tourisme entrepreneurial qui portera sur l’intermédiation financière.
.———- —————————————-
Étape 1 : l’étude. On monte le dossier avec le partenaire technique et on sort deux chiffres.
- Fixer l’horizon. Sur combien d’années on projette (5, 10, 20 ans) selon la nature du projet.
- Il faut chiffrer l’investissement de départ. Terrain, construction, équipements, études, frais de montage. C’est le rôle du partenaire technique : il donne des devis.
- Prévoir les revenus. Prix de vente des boutiques ou de location × volumes attendus, année par année. Comme il est dit plus haut, ici on va s’appuyer sur des comparables (projets semblables dans la zone), une étude de marché, des lettres d’intention ou des contrats pré-signés.
- Prévoir les coûts d’exploitation. Personnel, énergie, entretien, assurance, commissions, taxes.
- Calculer le flux net de chaque année. Revenus, coûts, impôts, variation du besoin en fonds de roulement, renouvellement des équipements.
- Choisir le taux d’actualisation. C’est le rendement minimal exigé : le coût du capital du projet (CMPC), majoré du risque du pays et du secteur.
- Ensuite tu dois tester plusieurs scénarios. Un scénario prudent, un central, un optimiste. Fais varier les trois hypothèses qui pèsent le plus (prix, volume, coût de construction).
- Trouver des acheteurs potentiels pour tes boutiques ou des clients potentiels pour ton hôtel. Dans ce cas, vendre le produit aux clients potentiels avant la mise sur pied du projet (utiliser la méthode citée plus haut dans la partie destinée à nos étudiants).
Le TRI, le taux de rendement interne : le rendement du projet lui-même, année après année.
Étape 2 : l’assureur. Tu lui présentes le dossier. Pour un assureur, une prévision positive et un TRI rentable, c’est un projet qu’il peut évaluer, donc un risque qu’il peut couvrir. Et là, on lui propose mieux qu’un contrat d’assurance : il va devenir partenaire stratégique et actionnaire du projet (comme dans le projet du power plant du Kenya). Il prend en charge les frais d’études. En échange, il entre au capital. J’espère que vous comprenez comment on fait entrer un élément de choix dans la partie. Ici, le porteur du projet n’avance rien pour l’étude. L’assureur, lui, achète une part d’un projet qu’il a lui-même passé au crible.
Étape 3 : Émission de la SBLC. Avec l’assurance adossée au dossier, on structure le financement par une SBLC ou un IAT. J’en ai déjà parlé ici, des fois et des fois. La SBLC est une lettre de crédit stand-by, émise par une banque (une sorte de garantie). Elle garantit un paiement si le projet ne tient pas ses engagements. Pour celui qui finance, c’est un filet de sécurité.
Étape 4 : Assurer la SBLC. Pour réduire les risques, le porteur du projet peut donner plus de garanties en assurant la SBLC, ce qui est une double sécurité.
Étape 5 : le dépôt. Le dossier complet est soumis à une filiale de CapitalLand, à l’île Maurice, en Afrique du Sud ou aux Seychelles ou directement à The Ascott Limited au Ghana.
Une fois que ceci est mis sur pied, on a les éléments pour se lancer en toute quiétude, sans craindre de partager les parts de l’entreprise, tout en restant partenaire et en laissant ceux qui ont de l’expertise et les moyens financiers et techniques se charger du projet pendant que vous les accompagnez, et par la suite léguer une entreprise à votre progéniture sans avoir à dépenser l’équivalent du montant investi.
Voici ce que beaucoup n’avaient pas compris.
Dans nos écosystèmes, les banques les ont tellement malmenés qu’ils pensent que toute transaction qui ne passe pas par la banque locale est un projet mort. Hélas, il est important de savoir qu’il existe des ingénieries simples et concrètes, qui ne demandent rien de particulier, sinon de comprendre le mécanisme.
Ici le porteur du projet ne finance plus son étude. Chacun apporte ce qu’il sait faire. Et celui qui regarde le dossier à la fin voit du solide : une étude chiffrée, une technique validée, un risque couvert.
Soyons clairs. Un montage n’est pas une promesse. Chaque partenaire décide selon ses propres critères. Mon travail, c’est d’assembler les pièces et de défendre le dossier jusqu’au bout. C’est ça, l’intermédiation financière.
Lorsqu’on a lu jusqu’ici, on comprend aisément pourquoi nos économies sont dans cet état : ceux qui sont supposés être des experts ne sont que des griots.
C’est pourquoi ceux qui veulent comprendre ceci en profondeur doivent rapidement s’inscrire ici. Nous serons du côté de Singapour du 21 au 26 novembre, dans le cadre de notre business et tourisme entrepreneurial, qui porte justement sur l’intermédiation financière. Si tu veux appartenir à ce réseau très fermé et élitiste, rejoins-nous rapidement en cliquant sur le lien : il ne reste que 2 places.
TCHAKOUTE Ernest
Douala le 25/10/2026 — 04h23
Singapour +6591942030 Telegram
Cameroun ; +237698684597
www.group-alliancegulf.com
www.startupane.com